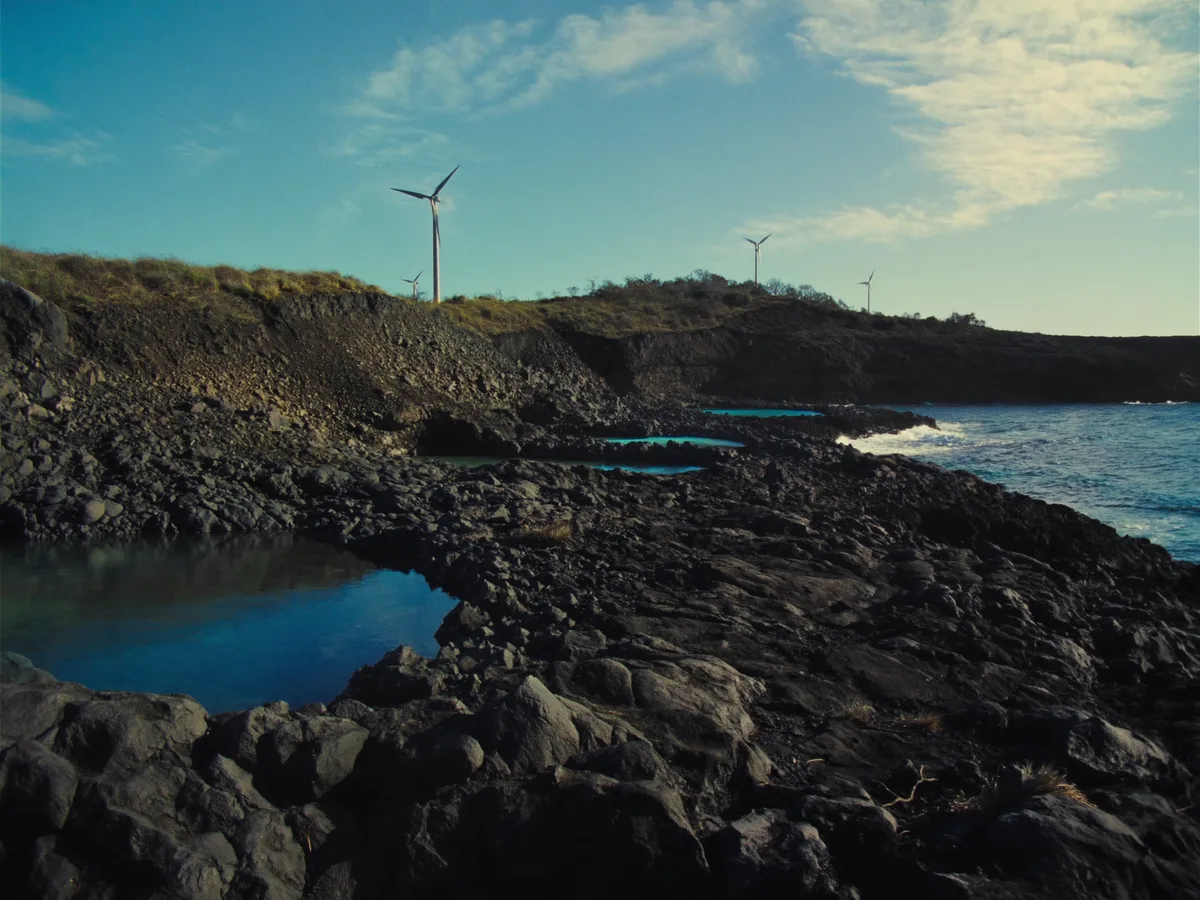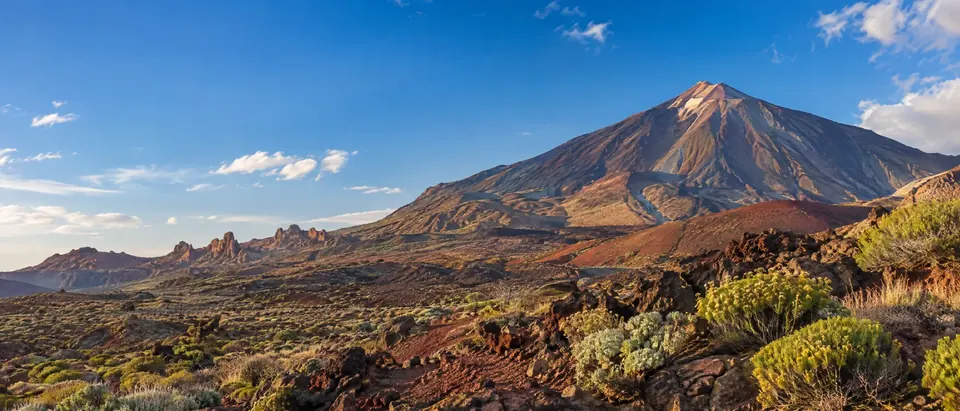
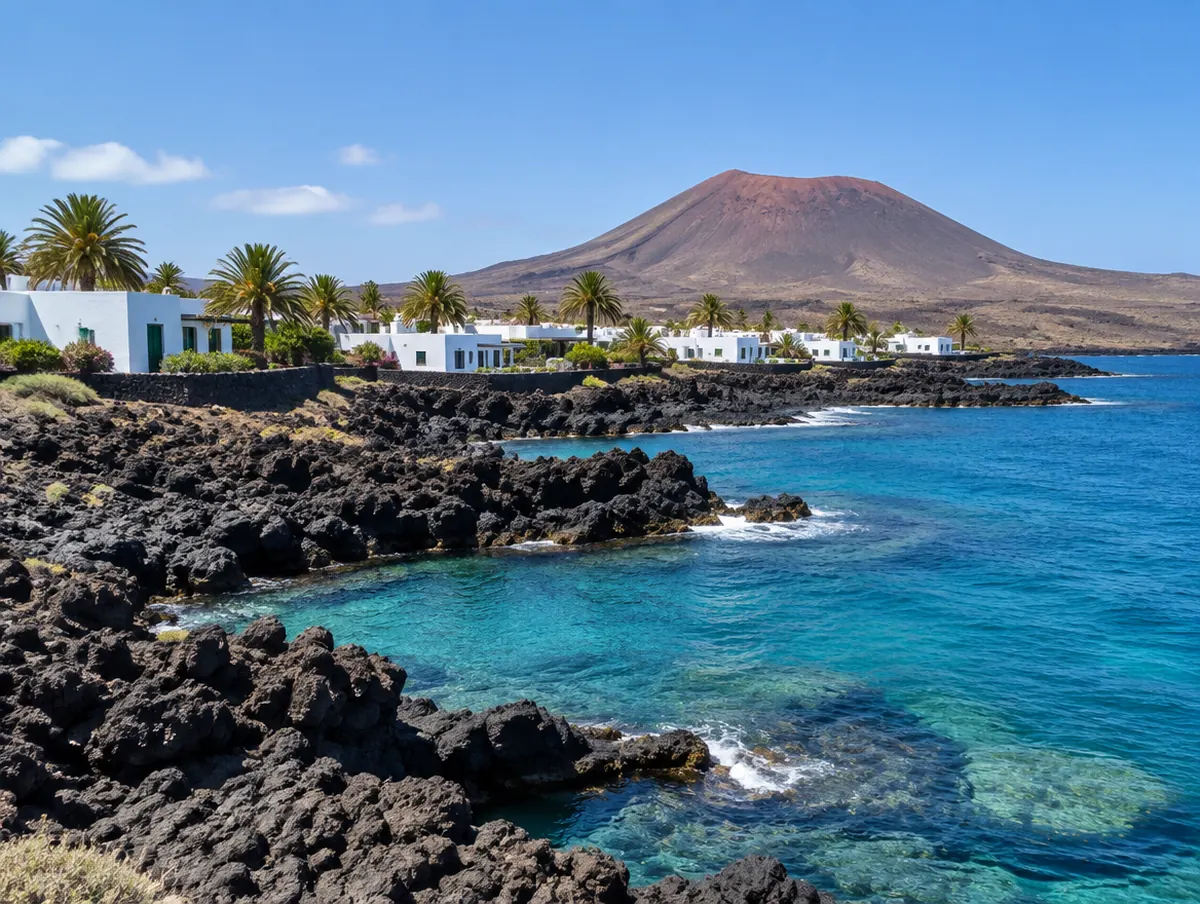
Der Teide auf Teneriffa
KI-generiertes Bild
Zur vollständigen Hipoteken-Website
Euribor 12M
Dieser Monat, Durchschnitt
3.216%
Oktober 2026, Mittel 1.–14. Okt.
Offizieller Monatswert
3.247%
September 2026

Aktualisiert am 15. Oktober 2026

Kanarische Inseln

Hier kaufen?
Wir kümmern uns um die Hypothek.

Hypothek auf den Kanaren für internationale Käufer

Wir kümmern uns um Ihre Hypothek auf den Kanaren, auf allen sieben Inseln — Teneriffa, Gran Canaria, Lanzarote, Fuerteventura, La Palma, La Gomera und El Hierro — für Käufer aus Deutschland, Österreich, der Schweiz, den Niederlanden, Skandinavien, dem Vereinigten Königreich und darüber hinaus. Der gesamte Ablauf läuft aus der Ferne: Sie müssen nicht nach Spanien fliegen, um ein Formular zu unterschreiben.

  • Die Kaufnebenkosten sind hier niedriger als auf dem spanischen Festland
  • Wir lassen die Banken um Sie konkurrieren
  • Erhöhen Sie Ihre Chancen auf eine Zusage
  • Termine noch am selben Tag möglich
  • Zugang zu Vorzugskonditionen
  • Weniger Stress — wir übernehmen die Arbeit

Sofortberechnung

In nur 1 Minute erfahren Sie, wie viel Sie aufnehmen können und was Sie monatlich zahlen

Bitte geben Sie den Kaufpreis ein.

Nichtansässig: Sie zahlen Einkommensteuer außerhalb Spaniens. Ansässig: Sie zahlen Einkommensteuer in Spanien.

Bitte geben Sie ein Alter zwischen 18 und 74 ein.
Hervorragend Bewertungen lesen → 4.9/5 140 Bewertungenauf Trustpilot

Registriert und beaufsichtigt durch die Banco de España. Registernummer D647 — HIPOTEKEN, S.L. Mehr dazu hier

Der Kauf auf den Kanaren kostet weniger als auf dem Festland

Die Inseln liegen außerhalb des spanischen Mehrwertsteuergebiets und haben ihre eigene Grunderwerbsteuer. Für eine Bestandsimmobilie zahlen Sie hier 6,5 %, gegenüber 9 % in der Region Valencia und 10 % bis 13 % in Katalonien; für einen Neubau gilt 7 % IGIC anstelle von 10 % Mehrwertsteuer (IVA). Bei einer Bestandsimmobilie für 300.000 € sind das 19.500 € Grunderwerbsteuer, gegenüber 27.000 € an der Costa Blanca — und diese Differenz kommt Ihrem Eigenkapital zugute, nicht der Bank.

Bestandsimmobilie
6,5 %
Grunderwerbsteuer (ITP).
Neubau
7 % + 1 %
IGIC statt Mehrwertsteuer, plus Stempelsteuer (AJD).

Das sind die Sätze für einen gewöhnlichen Kauf; sie können sich ändern, und für manche Käufer und Immobilien gelten ermäßigte Sätze. Wir bestätigen den genauen Betrag für Ihren Kauf, bevor Sie sich zu irgendetwas verpflichten.

KI-generiertes Bild: eine vulkanische Atlantikküste: schwarzes Lavagestein und türkisfarbenes Wasser, niedrige weiße Häuser mit Flachdächern und Palmen, ein trockener Vulkankegel im Landesinneren, klares, helles Licht, keine Menschen KI-generiert

Sieben Inseln, sieben verschiedene Märkte

Käufer kommen mit dem Wunsch „die Kanaren“ und kaufen am Ende etwas sehr Konkretes. Wo Sie sich entscheiden, bestimmt den Quadratmeterpreis, wie lange die Vermietungssaison dauert und — leise, hinter den Kulissen — welche Banken überhaupt bereit sind zu finanzieren. So entscheiden Inselkäufer in der Praxis.

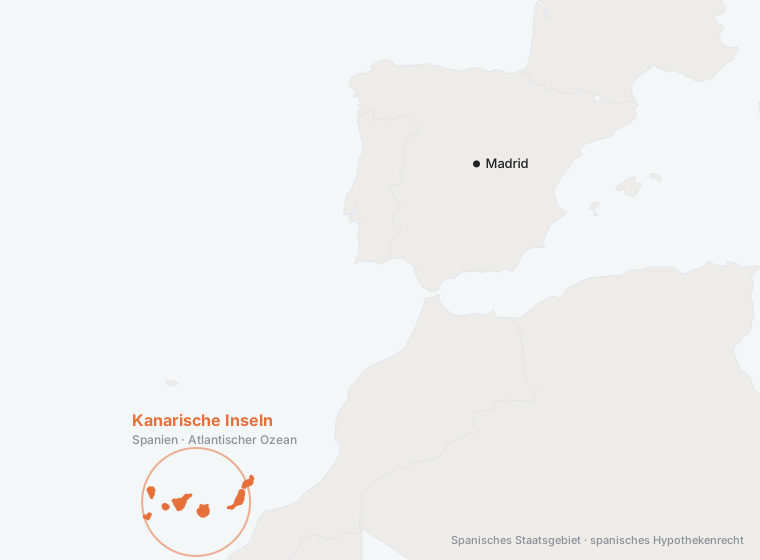
Karte: Die Kanarischen Inseln liegen im Atlantik vor der Küste Nordwestafrikas, mit dem spanischen Festland und Madrid zum Vergleich
Spanisches Staatsgebiet — rund 100 km vor der afrikanischen Küste und 1.300 km vom Festland entfernt, aber finanziert nach genau denselben spanischen Hypothekenregeln wie Madrid oder Málaga.
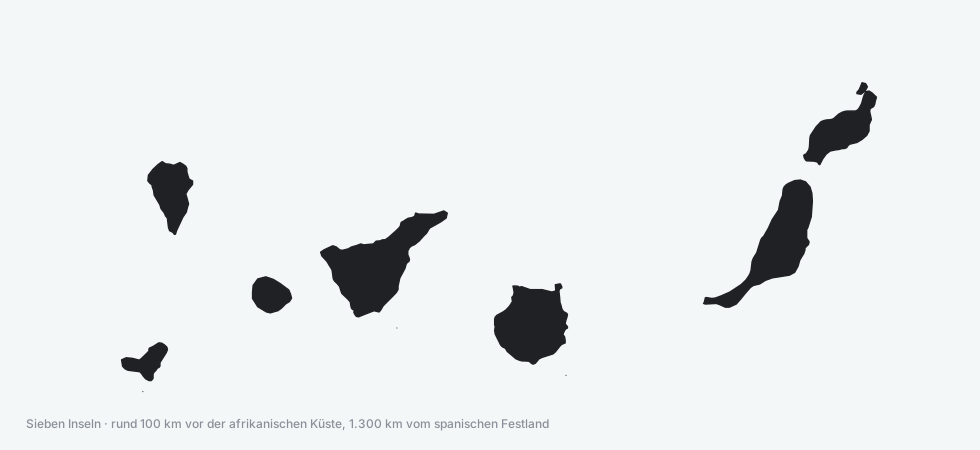
Karte der sieben Kanarischen Inseln: La Palma, La Gomera, El Hierro, Teneriffa, Gran Canaria, Fuerteventura und Lanzarote
Sieben Inseln, und keine Bank behandelt sie gleich. Auf Teneriffa und Gran Canaria wird so viel verkauft, dass Bewertungen zügig gehen; auf La Gomera und El Hierro ist die Liste der finanzierungsbereiten Banken wirklich kurz.
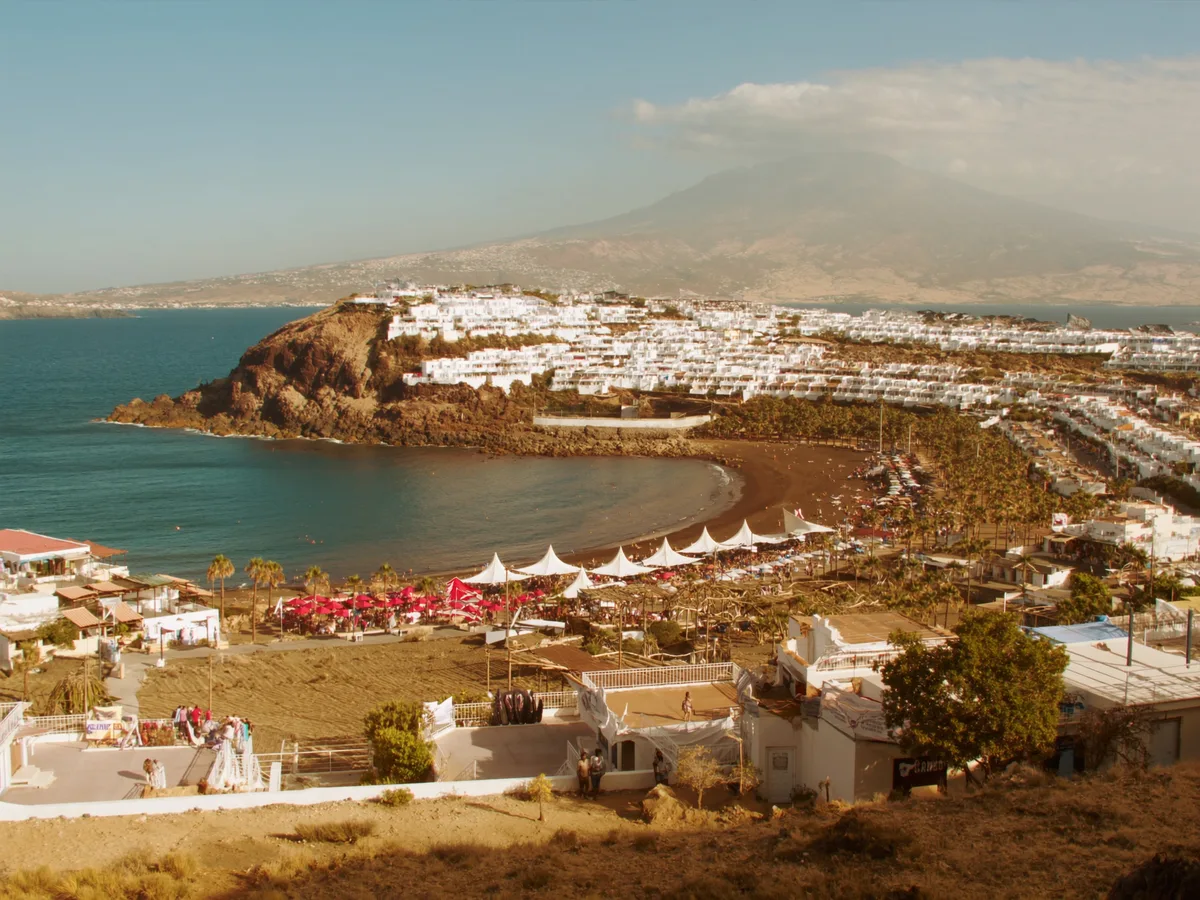
KI-generiertes Bild: sonnige, niedrige weiß getünchte Apartments über einem Strand aus dunklem Vulkansand, typisch für die Küste der Costa Adeje auf TeneriffaKI-generiert

Der größte Markt

Teneriffa

Die Insel, die eigentlich keine Nebensaison kennt. Costa Adeje und Playa de las Américas locken mit ganzjähriger Sonne und der stärksten Mietnachfrage der Inselgruppe, während Puerto de la Cruz und Santa Cruz Ihnen eine lebendige kanarische Stadt zu einem Bruchteil der Preise im Süden bieten. Nirgendwo auf den Inseln werden mehr Immobilien verkauft — deshalb kennen die Banken den Markt, bewerten ihn mit Zuversicht und entscheiden schnell.

AdejeCosta AdejePlaya de las AméricasLos CristianosAbamaAronaPuerto de la CruzSanta Cruz
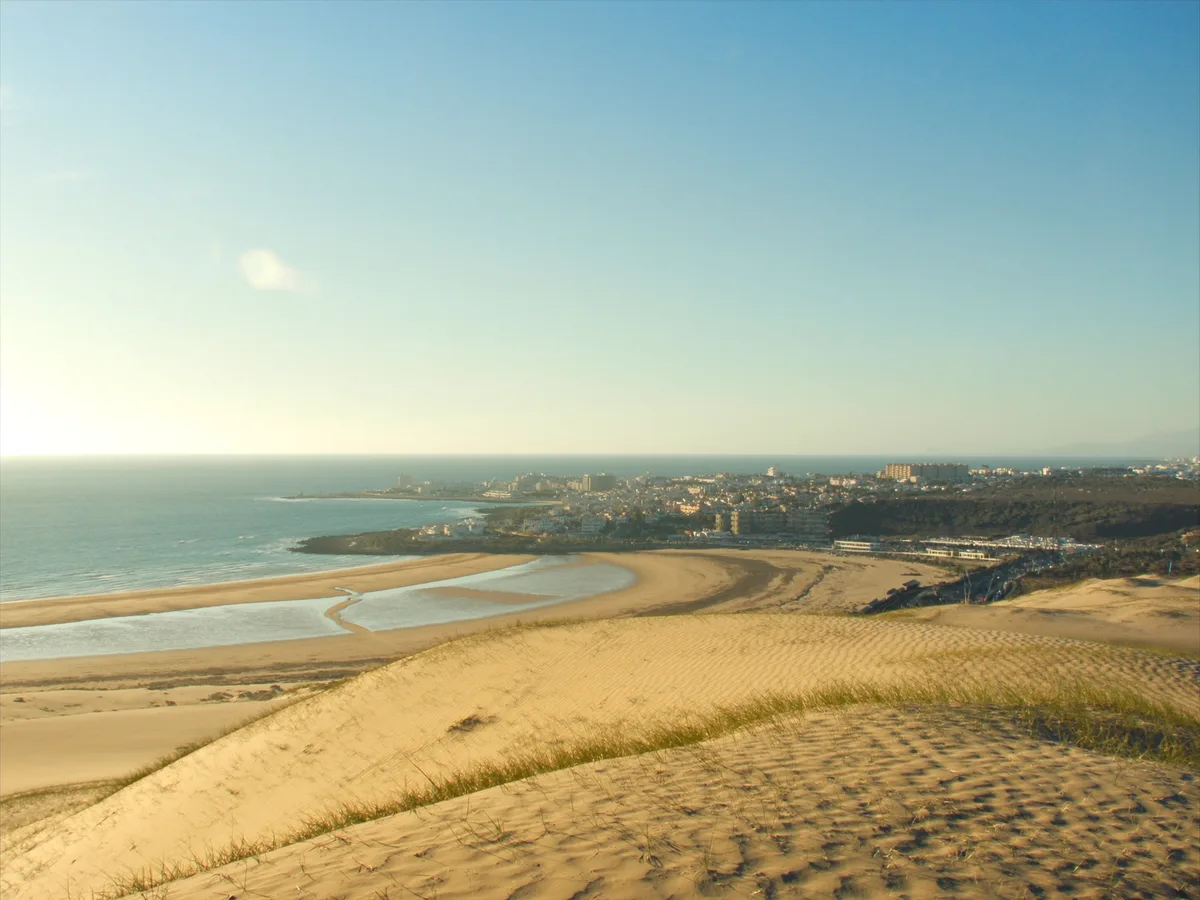
KI-generiertes Bild: vom Wind geriffelte goldene Dünen am Atlantik, typisch für die Küste von Maspalomas auf Gran CanariaKI-generiert

Ein Miniaturkontinent

Gran Canaria

Dünen bei Maspalomas, Kiefernwald im Inselinneren und mit Las Palmas eine echte Hauptstadt — kaum eine Insel bietet so viel Abwechslung auf 50 Kilometern. Meloneras zieht Käufer an, die Neubauqualität mit Blick aufs Meer suchen; Mogán und Arguineguín belohnen alle, die etwas weiter nach Westen schauen. Die Nachfrage hält alle zwölf Monate an, und das schätzen die Banken.

Las PalmasMaspalomasMelonerasPlaya del InglésMogánArguineguín
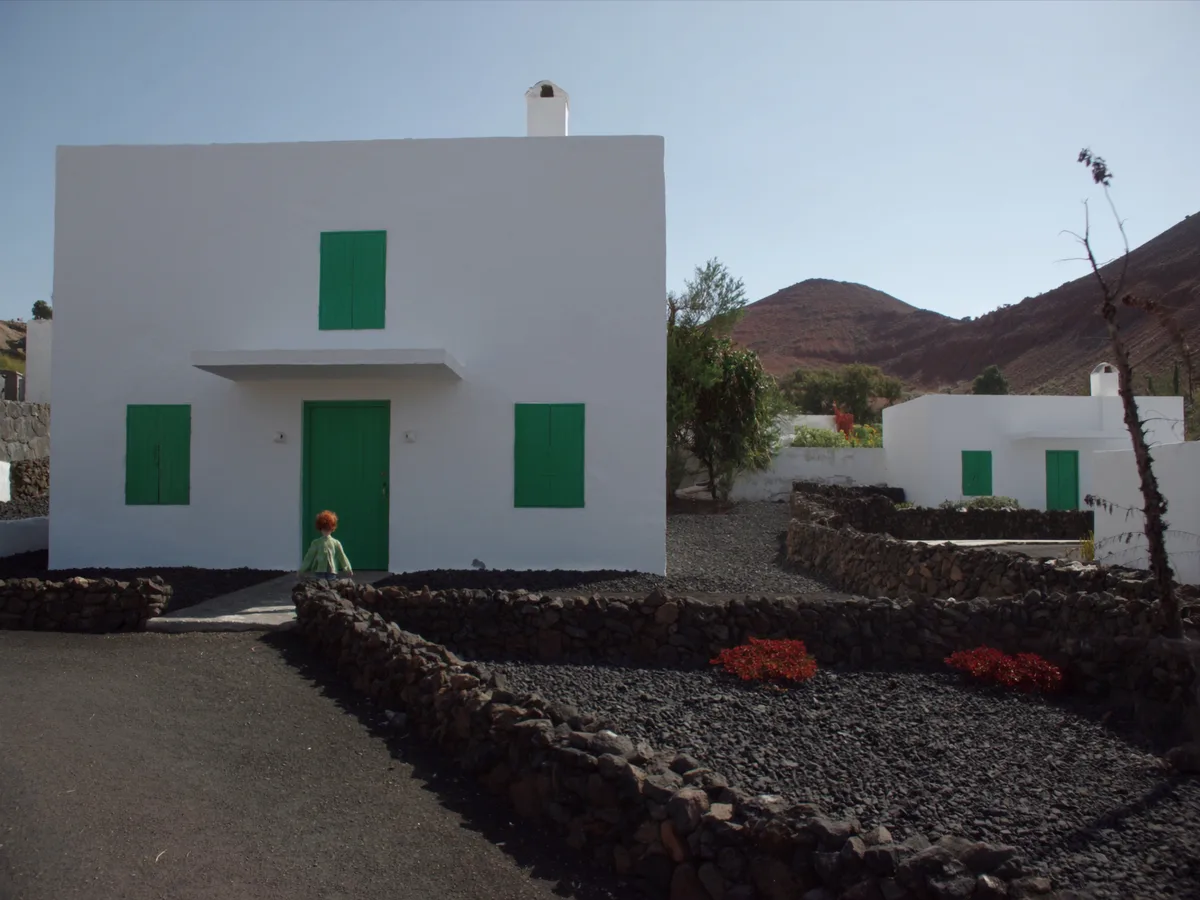
KI-generiertes Bild: weiße kubische Inselhäuser mit grünen Fensterläden zwischen schwarzem Vulkankies, typisch für LanzaroteKI-generiert

Bewusst geschützt

Lanzarote

Flach gebaut, vulkanisch und bewusst unberührt — das ist die Insel, die den Hochhausboom abgelehnt und gerade dadurch ihren Charakter bewahrt hat. Puerto del Carmen und Playa Blanca bieten verlässliche Wintervermietung; Costa Teguise passt zu Käufern, die Ruhe suchen, ohne abgelegen zu wohnen. Die Einstiegspreise liegen bei vergleichbarem Meerblick deutlich unter denen Teneriffas.

Puerto del CarmenPlaya BlancaCosta TeguiseArrecifeYaiza
KI-generiertes Bild: ein weiter, leerer weißer Sandstrand und türkisfarbenes flaches Wasser, typisch für die Küste FuerteventurasKI-generiert

Am meisten Platz fürs Geld

Fuerteventura

Weiter Himmel, weite Strände und die niedrigsten Einstiegspreise der vier großen Inseln. Die Dünen von Corralejo und die offenen Sandstrände der Costa Calma ziehen Windsurfer und Familien etwa zu gleichen Teilen an, und Käufer bekommen hier für dasselbe Budget regelmäßig ein Drittel mehr Immobilie als im Süden Teneriffas. Eine häufige Wahl für den ersten Kauf auf den Inseln.

CorralejoCaleta de FusteCosta CalmaMorro JableEl Cotillo
KI-generiertes Bild: grüne Terrassenhänge, die zu einer Bucht mit schwarzem Sand abfallen, typisch für La PalmaKI-generiert

Die grüne Insel

La Palma

Lorbeerwald, Buchten mit schwarzem Sand und einer der klarsten Sternenhimmel der Welt über Los Llanos. Die Preise sind ein Bruchteil derer auf Teneriffa, und Käufer entscheiden sich hier meist für einen Lebensstil, nicht für eine Rendite.

Santa Cruz de La PalmaLos LlanosTazacortePuerto Naos
KI-generiertes Bild: ein tiefes Terrassental mit Kanarischen Palmen unter nebligem Lorbeerwald, typisch für La GomeraKI-generiert

Fast unberührt

La Gomera

Terrassierte Täler und uralter Wald, ohne nennenswerten Massentourismus. Eine kleine, entschlossene Gruppe von Käufern — und eine ebenso kleine Gruppe finanzierungsbereiter Banken. Genau hier macht sich ein Vermittler bezahlt.

San SebastiánValle Gran ReyPlaya de Santiago
KI-generiertes Bild: raue schwarze Vulkanküste mit natürlichen Gezeitenbecken im Fels, typisch für El HierroKI-generiert

Die stillste Ecke Spaniens

El Hierro

Ein UNESCO-Biosphärenreservat, das sich weitgehend mit eigener erneuerbarer Energie versorgt. Pro Jahr wechseln nur sehr wenige Immobilien den Besitzer, daher hängt die Finanzierung wirklich davon ab, zu wissen, welche Bank sie sich überhaupt ansieht.

ValverdeLa RestingaFrontera

Sie kaufen woanders?

Eine Finca auf dem Land, ein Baugrundstück, ein Dorf, das in keinem Prospekt steht — wir vermitteln Hypotheken auf allen sieben Inseln. Schicken Sie uns die Adresse, und wir sagen Ihnen, welche Banken sie sich ansehen, meist noch am selben Tag.

Zu Ihrer Immobilie anfragen

So läuft Ihre Hypothek in Spanien ab

Sechs Schritte vom ersten Gespräch bis zur Schlüsselübergabe. Das Langsame, Verwirrende und Spanische übernehmen wir.

  1. Kennenlernen

    Erzählen Sie uns von Ihrer Situation — Kaufpreis, Wunschregion, steuerlicher Wohnsitz und Einkommen. Am besten geht das, wenn Sie einen Telefontermin vereinbaren oder uns Ihre Daten senden. Nach diesem Gespräch wissen Sie genau, was möglich ist und wie der Weg dorthin aussieht.

  2. Berechnung & Start

    Im Anschluss an das Gespräch erhalten Sie eine ausführliche Berechnung Ihrer möglichen Hypothek — benötigtes Eigenkapital, Monatsrate, Kosten. Dazu genau die Unterlagen, die wir zum Start brauchen.

  3. Unterlagen zusammenstellen

    Hier brauchen wir Sie. Je vollständiger Ihre Unterlagen, desto besser die Chancen auf ein schnelles und günstiges Angebot.

  4. Antrag & Verhandlung

    Wir bereiten Ihre Unterlagen auf und bringen mehrere Banken dazu, um Ihre Hypothek zu konkurrieren — und verhandeln für Sie die besten Konditionen.

  5. Bewertung der Immobilie

    Ein offizielles Wertgutachten wird zwischen Ihrem Makler oder Verkäufer und einer zugelassenen Bewertungsgesellschaft koordiniert.

  6. Abschluss

    Ist alles beisammen, begleitet Sie unser Abschlussteam bis zum Ende. Wir koordinieren Makler, Anwalt, Bank und Notar, damit alles reibungslos läuft.

Ihr Team für Hypotheken in Spanien

Unser Team sitzt in Valencia und betreut Hypotheken in ganz Spanien.

Alberto García, Hypothekenberater bei Hipoteken
Alberto García
Hypothekenberater
SpanischEnglischDeutsch
Luis Boris Grateron, Abschlusskoordination bei Hipoteken
Luis Boris Grateron
Abschlusskoordination
SpanischEnglischDeutsch
Raj Kumar Sirwani, Geschäftsführer und Gründer von Hipoteken
Raj Kumar Sirwani
Geschäftsführer & Gründer
SpanischEnglisch
Philip Lee, Direktor bei Hipoteken
Philip Lee
Direktor
SpanischEnglisch
Daniel Morante, Hypothekenberater bei Hipoteken
Daniel Morante
Hypothekenberater
SpanischEnglisch
Alejandro Madrigal, Hypothekenberater bei Hipoteken
Alejandro Madrigal
Hypothekenberater
SpanischEnglisch
Nuria Garca, Hypothekenberater bei Hipoteken
Nuria García
Hypothekenberater
SpanischEnglisch
Louisa Koole, Hypothekenberater bei Hipoteken
Louisa Koole
Hypothekenberater
SpanischEnglischNiederländisch
Daniel Santiago, Geschäftsentwicklung bei Hipoteken
Daniel Santiago
Geschäftsentwicklung
SpanischEnglisch
Maria Jos Valero, Abschlusskoordination bei Hipoteken
Maria José Valero
Abschlusskoordination
SpanischEnglisch

Lernen Sie das ganze Team auf hipoteken.com kennen →

Immobilienfinanzierung in Spanien: darauf sind wir spezialisiert

Die meisten unserer Kunden auf den Kanaren leben außerhalb Spaniens und kaufen hier zum ersten Mal. Andere leben bereits in Spanien. Wir betreuen beide.

Käufer ohne Wohnsitz in Spanien

Sie leben und versteuern außerhalb Spaniens. Rechnen Sie mit bis zu rund 70% des Kaufpreises; den Rest und die Kaufnebenkosten bringen Sie selbst auf. Das ist mit Abstand unsere größte Gruppe.

In Spanien Ansässige

Sie leben und versteuern in Spanien. Der Beleihungsauslauf steigt meist auf 80%, und Ihnen steht ein breiteres Feld an Banken offen.

Kapitalanlagen

Vermietung und Zweitwohnsitze. Banken bewerten das anders — die richtige Bank zählt hier mehr als der Schaufensterzins.

Umschuldung in Spanien

Sie haben schon eine spanische Hypothek zu schlechteren Konditionen? Ein Bankwechsel ist oft unkompliziert, und die Ersparnis über die Laufzeit kann erheblich sein.

Bau & Sanierung

Neubau oder umfassende Sanierung brauchen ein anderes Produkt und eine Bank, die mit Teilauszahlungen umgehen kann.

Komplexe Einkommen

Selbstständig, Gesellschafter-Geschäftsführer, mehrere Währungen oder Einkommensquellen. Genau hier zahlt sich ein Makler aus.

Aktuelle Hypothekenzinsen in Spanien

Die Zinsen, mit denen wir derzeit arbeiten. Welchen Zins Sie am Ende erhalten, hängt von Ihrem Einkommen, Ihrem Eigenkapital und der Bank ab, die am besten zu Ihrem Fall passt.

Fest
2,75% – 3,5%

Ein Zins für die gesamte Laufzeit.

Variabel
1,5% – 2%
im ersten Jahr

Danach 12-Monats-Euribor plus Aufschlag der Bank.

Gemischt
ab2,5%
in den ersten 5 Jahren

Danach 12-Monats-Euribor plus Aufschlag der Bank.

12-Monats-Euribor, offizieller Monatswert September 2026: 3,247% Geprüft am 15. Oktober 2026 · Nächste Prüfung 22. Oktober 2026

Unverbindlich. Zinsen, Steuern und Regeln ändern sich und hängen von den Kriterien der Bank, der Region und Ihrer persönlichen Situation ab.

Berechnen, wie viel Sie leihen können

Was unsere Kunden über uns sagen

★★★★★
Wir sind Deutsche und leben in Spanien - allerdings sind die Prozesse einfach ganz anders als in Deutschland und daher war es für uns die beste Entscheidung, mit hipoteken zu arbeiten.
Google Bewertung Elena Laura HietelDeutschland
★★★★★
Hipoteken hat uns für einen Immobilienkredit für ein Haus auf Mallorca als Nicht-Residenten aus Deutschland betreut. Wir sind wirklich äußerst zufrieden mit Alberto und Luis von Hipoteken und können sie sehr weiter empfehlen.
Google Bewertung JuliaDeutschland
★★★★★
Wir wurden auch sehr gut immer auf Deutsch unterstützt und konnten so den ganzen Kaufprozess von Deutschland aus koordinieren. Wir können Hipoteken bedingungslos weiter empfehlen.
Trustpilot Bewertung Daniele KränzlerDeutschland
★★★★★
Wir können die Agentur ohne irgendeinen Vorbehalt, wirklich jedem der eine Hypothek in Spanien benötigt, empfehlen!
Trustpilot Bewertung Bernadette FörsterDeutschland
★★★★★
Alberto und Luis waren immer da wenn man Fragen hatte und haben uns bestens dabei unterstützt unsere Hypothek sowie die Versicherung für unser Haus in Spanien zu bekommen. Und deutsch sprechen sie auch noch.
Trustpilot Bewertung Christian KrönertDeutschland
★★★★★
Sehr professionelle Finanzierungsvermittlung mit kompetenter und umfassender Beratung, in meinem Fall hauptsächlich durch Alberto García Romero. … Ich habe mich bestens aufgehoben gefühlt und kann den Service uneingeschränkt weiterempfehlen.
Google Bewertung Maren BaerenfaengerDeutschland
★★★★★
Eine Finanzierung aus dem Ausland und mit Unterlagen auf Deutsch kann eine Herausforderung werden. Nicht mit Hipoteken. Alberto, Maria und Luis haben eine wundervolle Arbeit geleistet.
Google Bewertung Miriam LozanoDeutschland
★★★★★
Alberto und Luis waren ausgezeichnet. Ihr umfangreiches Wissen und die Zuverlässigkeit sind einfach genial! Sie haben sich für alle Fragen Zeit genommen und wir hatten innerhalb kürzester Zeit die Antworten.
Trustpilot Bewertung Tanja KechDeutschland

Bewertungen veröffentlicht auf Trustpilot und Google — deutschsprachige Originale, unverändert zitiert.

Termin mit einem Hypothekenberater für Spanien

Wählen Sie einen Termin, der Ihnen passt. Fünfundzwanzig Minuten, telefonisch oder per Google Meet, mit einem Berater, der täglich internationale Fälle bearbeitet. Kostenlos und unverbindlich.

Erstberatung Hypothek 25 Minuten · telefonisch oder per Google Meet · Deutsch, Englisch, Spanisch oder Niederländisch
Kostenlos

Lädt nicht? Buchungsseite in neuem Tab öffnen Schreiben Sie uns lieber? Daten hinterlassen und wir melden uns bei Ihnen.

Häufig gestellte Fragen

Die Fragen, die uns Käufer am häufigsten zur Hypothek auf den Kanaren stellen — direkt beantwortet.

Bekomme ich auf den Kanaren eine Hypothek, wenn ich nicht in Spanien ansässig bin oder gerade erst hergezogen bin?

Ja, eindeutig. Spanische Banken finanzieren sowohl Nichtansässige als auch internationale Kunden, die erst vor Kurzem nach Spanien gezogen sind — sofern Sie ihre Kreditanforderungen erfüllen.

Worauf achten spanische Banken bei der Bewilligung einer Hypothek?

Die Kriterien unterscheiden sich von Bank zu Bank — und sogar innerhalb derselben Bank, je nachdem, auf welchem Weg Ihr Antrag dort ankommt. Entscheidend sind:

  • Schuldendienstquote (DTI) — die zentrale Kennzahl jeder Kreditprüfung. Jede Bank rechnet etwas anders, aber als Faustregel wird finanziert, solange die Quote unter 35% bleibt.
  • Stabilität des Einkommens — wie lange Sie in Ihrer jetzigen Anstellung sind oder Ihr Unternehmen führen, fällt stark ins Gewicht.
  • Sparfähigkeit — Banken wollen Kunden sehen, die sparen und ihre Finanzen geordnet führen. Dass Sie den Teil aufbringen können, den die Bank nicht finanziert, ist Voraussetzung.
  • Kredithistorie — weniger der Score selbst zählt als Ihre bisherigen Kredite und etwaige Zahlungsausfälle oder Verzüge.
Wie viel kann ich für eine Immobilie auf den Kanaren aufnehmen?

Spanische Banken legen einen maximalen Beleihungsauslauf fest, abhängig von der Währung Ihres Einkommens und Ihrem steuerlichen Wohnsitz.

Als Faustregel sind Hypotheken für Nichtansässige auf 70% begrenzt, während in Spanien Ansässige in der Regel bis zu 80% aufnehmen können. Es gibt Ausnahmen; marktweit reicht die Spanne für Nichtansässige von 50% bis 75%.

Das ist allerdings die Obergrenze. Ihre Finanzen müssen der Bank trotzdem das zeigen, was sie bei Schuldendienstquote, Ersparnissen und allem Übrigen sehen will.

Wie viel Eigenkapital brauche ich für einen Kauf auf den Kanaren?

Bei einer Hypothek für Nichtansässige, bei der die Bank 70% übernimmt, bringen Sie die restlichen 30% auf — zuzüglich der Kaufnebenkosten. Diese schwanken je nach Region erheblich und liegen zwischen 8% und 15%.

Welche Kosten entstehen beim Immobilienkauf auf den Kanaren?

Zusätzlich zum Kaufpreis selbst sollten Sie auf den Kanaren mit Folgendem rechnen:

  • Steuern
    • Bestandsimmobilie: 6,5 % Grunderwerbsteuer (ITP).
    • Neubau: 7 % IGIC anstelle der Mehrwertsteuer, zuzüglich Stempelsteuer (AJD) von 1 %.
  • Anwaltskosten — wir empfehlen, einen Anwalt mit den rechtlichen Prüfungen und der Begleitung des gesamten Kaufs zu beauftragen. Rechnen Sie mit etwa 1%; bei günstigeren Immobilien liegt der Prozentsatz höher.
  • Notar- und Grundbuchkosten — rechnen Sie mit bis zu 1%.
Und was kostet die Hypothek selbst?

Von Gesetzes wegen tragen spanische Banken sämtliche Einrichtungskosten der Hypothek. Für den Kreditnehmer bleiben zwei Posten: das Wertgutachten der Immobilie — je nach Wert zwischen 500 und 2.500 Euro — und das Maklerhonorar.

Unser Honorar richtet sich nach der Darlehenssumme. Sobald wir gesprochen und Ihre Situation verstanden haben, erstellen wir Ihnen eine persönliche Berechnung, in der das Honorar vollständig ausgewiesen ist — Sie sehen es also neben den Hypothekenzahlen, bevor Sie sich zu irgendetwas verpflichten. Es ist rein erfolgsabhängig: Fällig wird nichts, bevor der Kauf abgeschlossen ist.

Wie lange dauert es, auf den Kanaren eine Hypothek zu bekommen?

Sobald alle Finanzunterlagen vorliegen, beantragen wir die Zusage bei den Banken. Das dauert bei einfachen Fällen 48 Stunden, bei komplexeren einige Wochen.

Bedenken Sie auch, dass Banken in Ferienzeiten deutlich langsamer werden — Sommer, Ostern, Weihnachten und regionale Feiertage.

Nach der Zusage dauern Wertgutachten und Vorbereitung der Beurkundung weitere vier bis sechs Wochen.

Wie funktionieren die Zinsen in Spanien?

Anders als in vielen Ländern bietet Spanien Festzinsen über die gesamte Laufzeit. Bei Vertragsschluss können Sie Ihren Zinssatz also für die volle Laufzeit festschreiben.

Es gibt drei Varianten:

  • Festzins — ein Zinssatz für die gesamte Laufzeit.
  • Variabler Zins — in der Regel an den 12-Monats-Euribor gekoppelt. Der Zins wird alle 6 oder 12 Monate neu berechnet: Referenzzins plus vereinbarter Aufschlag.
  • Mischzins — eine Kombination aus beidem. Der Zins ist meist 5 bis 10 Jahre fest, danach wird die Hypothek variabel: an den Index gekoppelt und alle 6 oder 12 Monate angepasst.

Die Zinsen bewegen sich stark mit den Leitzinsen und dem Euribor. Wo sie heute stehen, erfahren Sie am besten im Gespräch mit uns.

Brauche ich eine NIE-Nummer für eine Hypothek auf den Kanaren?

Ja, irgendwann brauchen Sie eine NIE-Nummer — aber wir können ohne sie beginnen und zeigen Ihnen später den einfachsten Weg, sie zu bekommen.

Lässt sich der gesamte Vorgang online abwickeln?

Ja. Bei uns läuft der gesamte Vorgang online ab — bis in die letzten Schritte müssen Sie weder reisen noch eine Bank aufsuchen. Wir arbeiten mit Banken, die das vollständig digital abwickeln können.

Nur die Beurkundung von Kauf und Hypothek beim Notar erfordert eine Anreise — und selbst dann ist es sehr üblich, Ihrem Anwalt eine Vollmacht zu erteilen, damit er in Ihrem Namen unterschreibt.

Warum ein Hypothekenmakler statt direkt zur Bank?

Erfahrung erlaubt es einem Makler, Ihren Antrag bestmöglich aufzubereiten, ihn den richtigen Banken vorzulegen und dort auf Zusage und beste Konditionen zu drängen.

Bei Laufzeiten von typischerweise 15 bis 25 Jahren bedeutet schon eine kleine Zinssenkung mehrere tausend Euro Ersparnis über die Gesamtlaufzeit.

Und das noch ohne den Aufwand, selbst Bank für Bank abzuklappern — auf Antworten zu warten, die nie kommen, oder ein glattes Nein zu kassieren, nur weil etwas in Ihren Unterlagen nicht verstanden wurde.

Wir übernehmen die Arbeit: Ihren Fall verstehen, ihn den Banken vorlegen, die am ehesten zusagen, und für Sie die bestmöglichen Konditionen herausholen.

Kostenlose und unverbindliche Erstberatung Honorar nur bei Erfolg

Kontakt

Senden Sie uns Ihre Daten und alles, was wir wissen sollten — wir melden uns kurzfristig. Denken Sie daran:

  • Anfrage unverbindlich und kostenlos
  • Ein echter Berater, kein automatisches Angebot
  • Wir arbeiten auf Deutsch, Englisch, Spanisch und Niederländisch
  • Ihre Daten werden nie verkauft oder weitergegeben

Ihre Daten (Pflichtfelder)

Bitte geben Sie Ihren Vornamen ein.
Bitte geben Sie Ihren Nachnamen ein.
Bitte geben Sie eine gültige E-Mail-Adresse ein.
Bitte geben Sie Ihre Telefonnummer ein.
Bitte akzeptieren Sie die Datenschutzerklärung, um fortzufahren.

Hipoteken ist ein unabhängiger Hypothekenvermittler. Dies ist eine Anfrage, kein Kreditantrag, und verpflichtet Sie zu nichts.

Wissen Sie schon, wie viel Sie aufnehmen können? Unverbindlich, kostenlos, und kein Honorar bis Ihre Hypothek bewilligt ist.

Kontakt aufnehmen WhatsApp