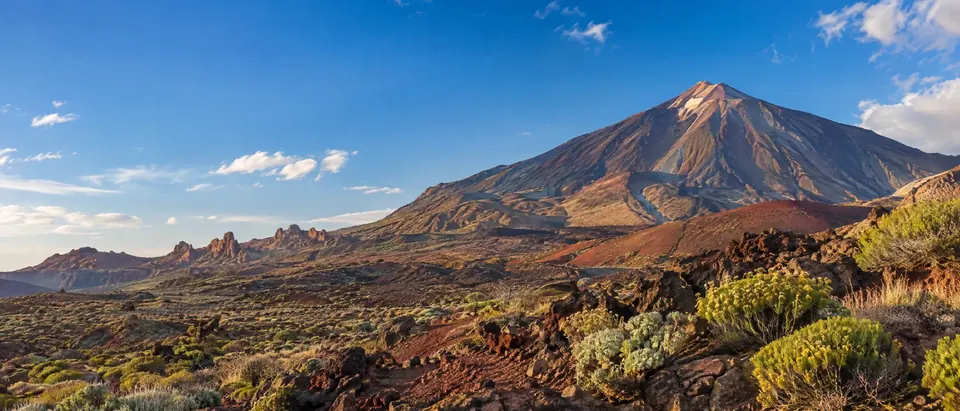
De Teide op Tenerife
AI-gegenereerde afbeelding
Naar de volledige website van Hipoteken
Euribor 12M
Deze maand, gemiddeld
3.216%
Oktober 2026, gemiddelde 1–14 okt.
Officiële maandwaarde
3.247%
September 2026

Bijgewerkt op 15 oktober 2026

Canarische Eilanden

Hier kopen?
Wij regelen de hypotheek.

Hypotheek op de Canarische Eilanden voor Nederlanders en Belgen

Wij regelen uw hypotheek op de Canarische Eilanden, op alle zeven — Tenerife, Gran Canaria, Lanzarote, Fuerteventura, La Palma, La Gomera en El Hierro — voor kopers uit Nederland, België, Duitsland, Scandinavië, het Verenigd Koninkrijk en verder. Het hele traject verloopt op afstand: u hoeft niet naar Spanje te vliegen om een formulier te tekenen.

  • Lagere kosten koper dan op het Spaanse vasteland
  • Wij laten banken om u concurreren
  • Vergroot uw kans op een hypotheek
  • Vandaag nog een afspraak mogelijk
  • Toegang tot voorkeurstarieven
  • Minder stress — wij doen het werk

Directe berekening

In slechts 1 minuut weet u hoeveel u kunt lenen en wat u maandelijks betaalt

Vul de koopprijs in.

Niet-resident: u betaalt inkomstenbelasting buiten Spanje. Resident: u betaalt inkomstenbelasting in Spanje.

Vul een leeftijd tussen 18 en 74 in.
Uitstekend Lees onze reviews → 4.9/5 140 reviewsop Trustpilot

Geregistreerd bij en onder toezicht van de Banco de España. Registratienummer D647 — HIPOTEKEN, S.L. Meer informatie

Kopen op de Canarische Eilanden kost minder dan op het vasteland

De eilanden vallen buiten het Spaanse btw-gebied en hebben hun eigen overdrachtsbelasting. Voor een bestaande woning betaalt u hier 6,5%, tegen 9% in de regio Valencia en 10% tot 13% in Catalonië; voor nieuwbouw geldt 7% IGIC in plaats van 10% btw. Op een bestaande woning van €300.000 is dat €19.500 aan overdrachtsbelasting, tegen €27.000 aan de Costa Blanca — en dat verschil zit in uw eigen inbreng, niet bij de bank.

Bestaande bouw
6,5%
Overdrachtsbelasting (ITP).
Nieuwbouw
7% + 1%
IGIC in plaats van btw, plus zegelrecht (AJD).

Dit zijn de tarieven voor een gewone aankoop en ze kunnen wijzigen; voor sommige kopers en woningen gelden verlaagde tarieven. Wij bevestigen het exacte bedrag voor uw aankoop voordat u zich ergens aan verbindt.

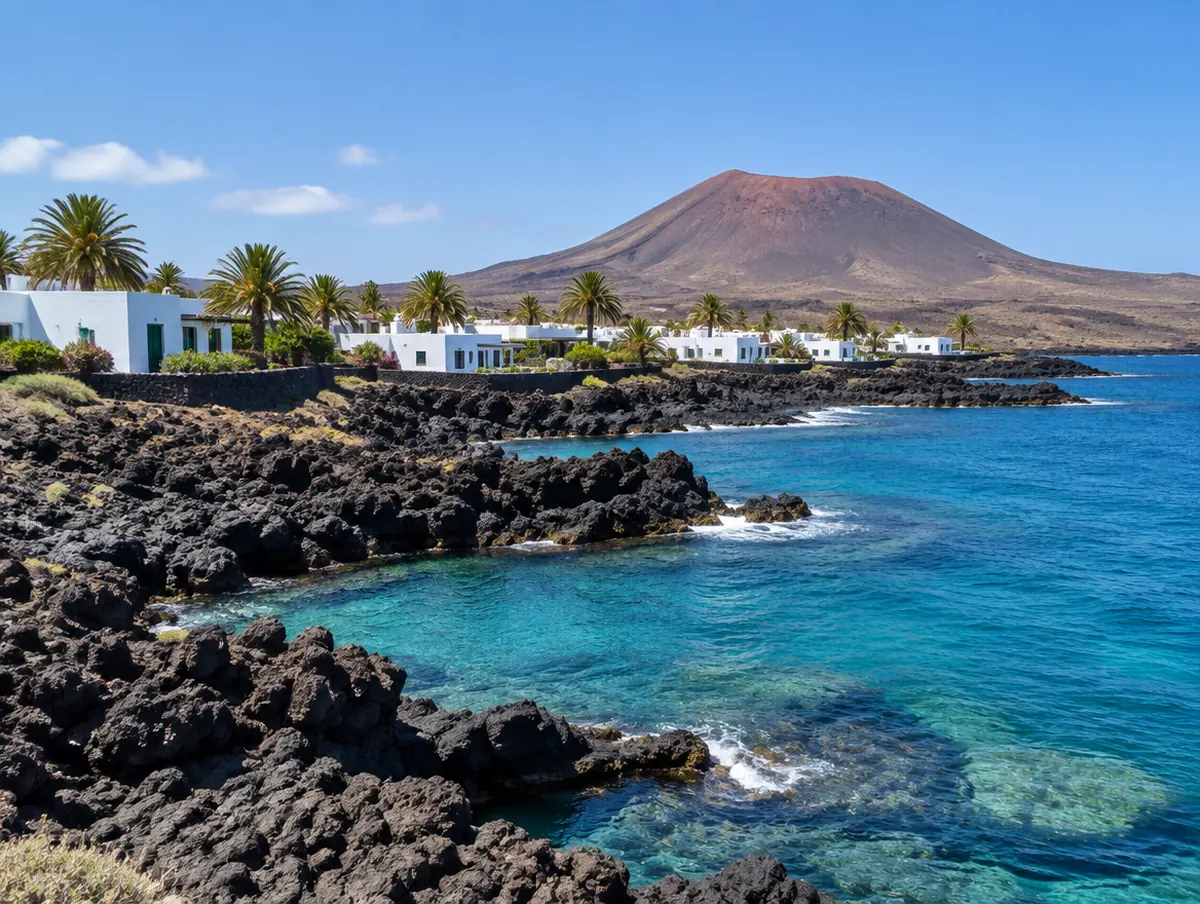
AI-gegenereerde afbeelding: een vulkanische Atlantische kust: zwart lavagesteente en turquoise water, lage witte huizen met platte daken en palmen, een droge vulkaankegel in het binnenland, helder licht, geen mensen AI-gegenereerd

Zeven eilanden, zeven verschillende markten

Kopers komen binnen met “de Canarische Eilanden” en kopen uiteindelijk iets heel specifieks. Waar u kiest, bepaalt de prijs per vierkante meter, hoe lang het verhuurseizoen duurt en — ongemerkt, achter de schermen — welke banken er überhaupt willen financieren. Zo kiezen eilandkopers in de praktijk.

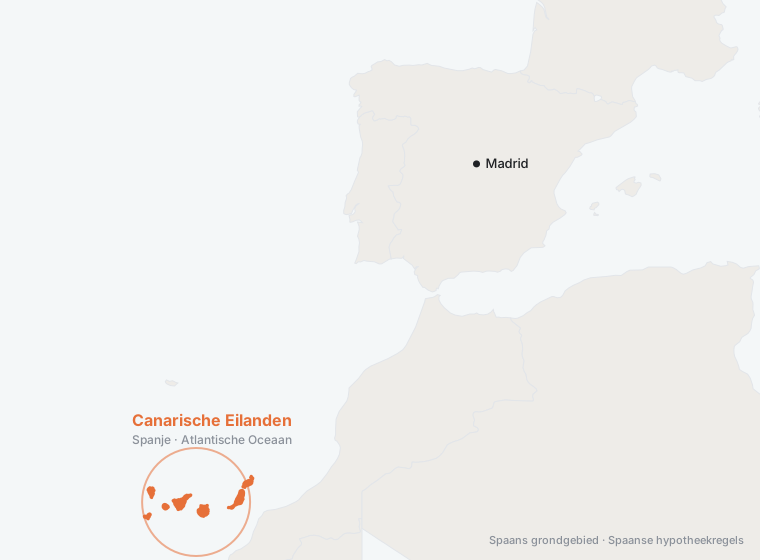
Kaart: de Canarische Eilanden liggen in de Atlantische Oceaan voor de kust van Noordwest-Afrika, met het Spaanse vasteland en Madrid ter vergelijking
Spaans grondgebied — zo’n 100 km uit de Afrikaanse kust en 1.300 km van het vasteland, maar gefinancierd onder precies dezelfde Spaanse hypotheekregels als Madrid of Málaga.
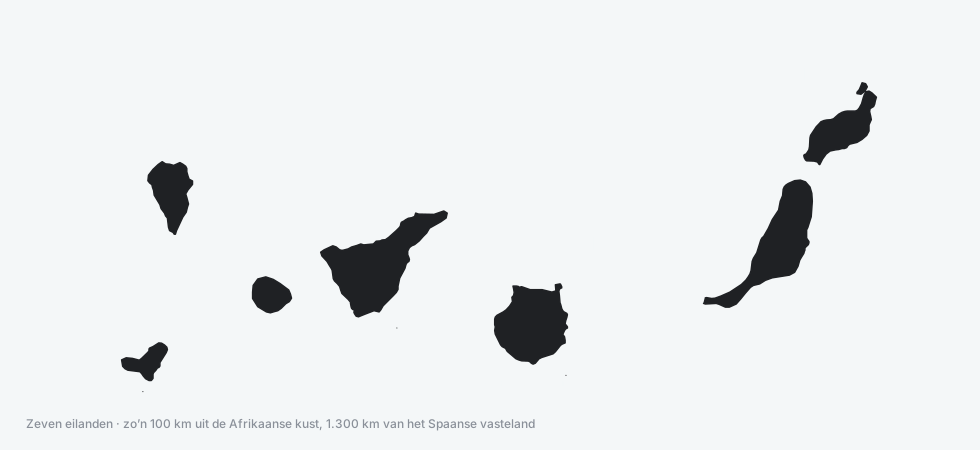
Kaart van de zeven Canarische Eilanden: La Palma, La Gomera, El Hierro, Tenerife, Gran Canaria, Fuerteventura en Lanzarote
Zeven eilanden, en geen bank behandelt ze hetzelfde. Tenerife en Gran Canaria hebben het transactievolume dat taxaties snel maakt; op La Gomera en El Hierro is de lijst van banken die willen financieren echt kort.
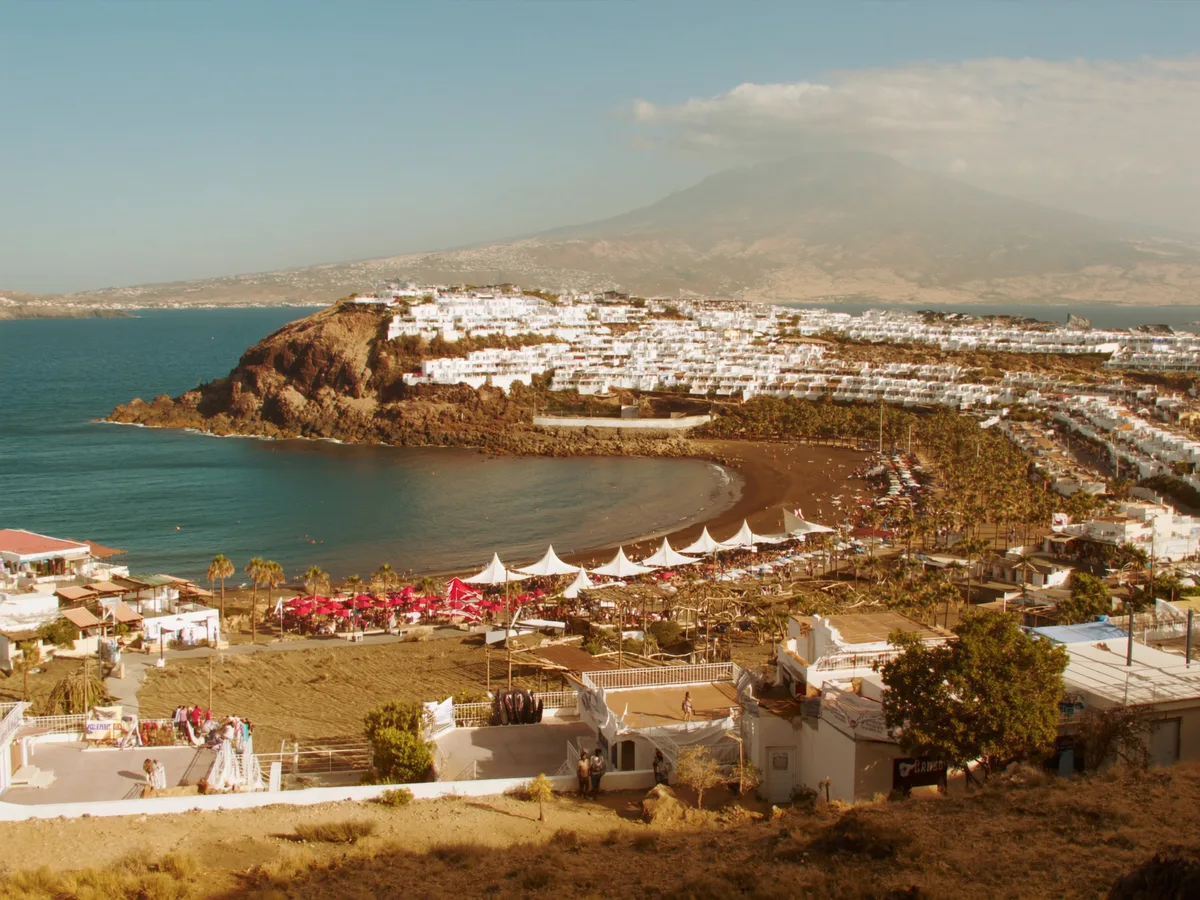
AI-gegenereerde afbeelding: zonnige lage witte appartementen boven een strand van donker vulkanisch zand, typisch voor de kust van Costa Adeje op TenerifeAI-gegenereerd

De diepste markt

Tenerife

Het eiland dat eigenlijk geen laagseizoen kent. Costa Adeje en Playa de las Américas trekken het hele jaar zon en de sterkste huurvraag van de eilandengroep, terwijl Puerto de la Cruz en Santa Cruz u een echte Canarische stad geven voor een fractie van de prijzen in het zuiden. Nergens op de eilanden worden meer woningen verkocht, dus banken kennen de markt, taxeren met vertrouwen en beslissen snel.

AdejeCosta AdejePlaya de las AméricasLos CristianosAbamaAronaPuerto de la CruzSanta Cruz
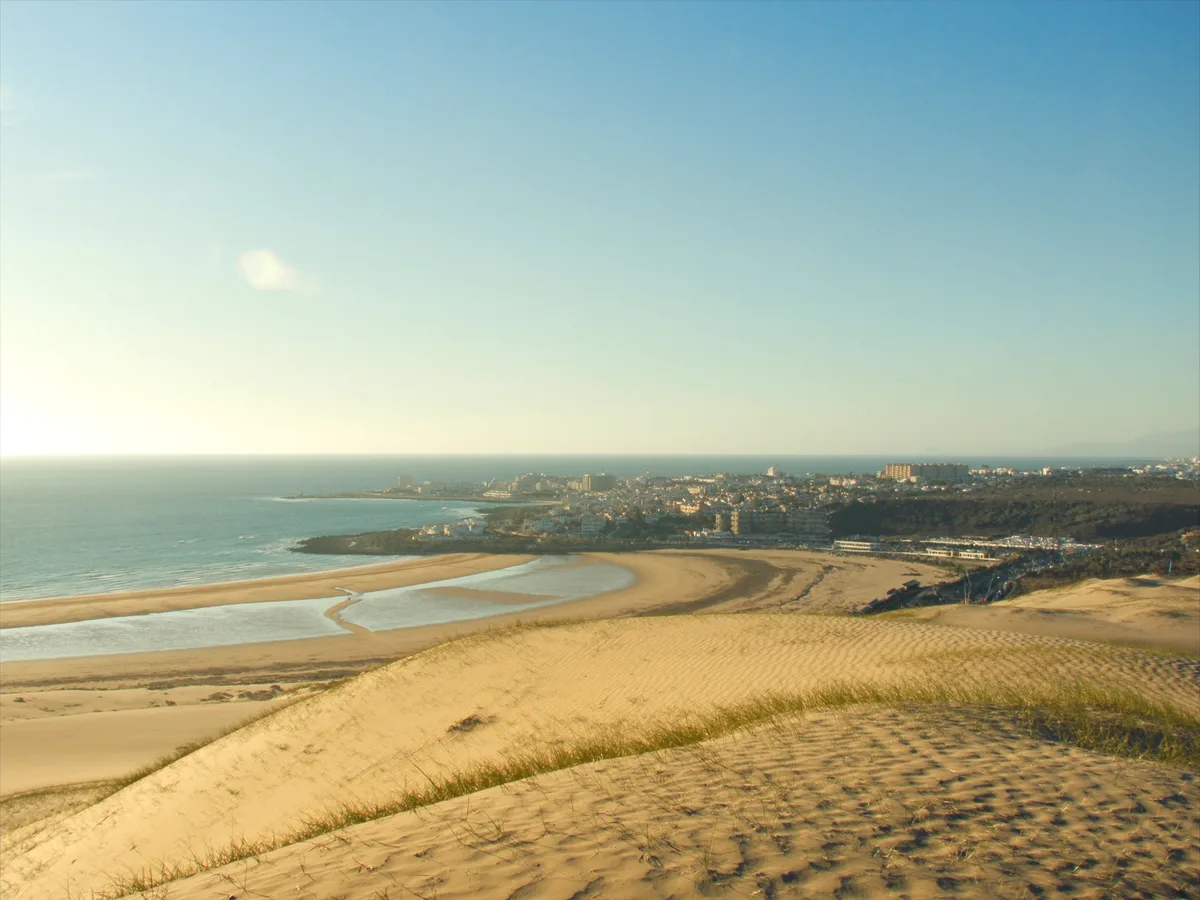
AI-gegenereerde afbeelding: door de wind geribbelde gouden duinen aan de Atlantische Oceaan, typisch voor de kust van Maspalomas op Gran CanariaAI-gegenereerd

Een continent in het klein

Gran Canaria

Duinen bij Maspalomas, dennenbos in het midden en een echte hoofdstad in Las Palmas — weinig eilanden bieden zoveel afwisseling op 50 kilometer. Meloneras trekt kopers die nieuwbouwkwaliteit met zicht op zee willen; Mogán en Arguineguín belonen wie iets verder naar het westen kijkt. De vraag blijft alle twaalf maanden overeind, en daar houden banken van.

Las PalmasMaspalomasMelonerasPlaya del InglésMogánArguineguín
AI-gegenereerde afbeelding: witte kubusvormige huizen met groene luiken tussen zwart vulkanisch grind, typisch voor LanzaroteAI-gegenereerd

Beschermd door ontwerp

Lanzarote

Laagbouw, vulkanisch en bewust ongerept — dit is het eiland dat de hoogbouw weigerde, en juist daardoor zijn karakter heeft behouden. Puerto del Carmen en Playa Blanca bieden betrouwbare winterverhuur; Costa Teguise past bij kopers die rust willen zonder afgelegen te zitten. De instapprijzen liggen ruim onder die van Tenerife voor vergelijkbaar zeezicht.

Puerto del CarmenPlaya BlancaCosta TeguiseArrecifeYaiza
AI-gegenereerde afbeelding: een groot leeg wit zandstrand en turquoise ondiep water, typisch voor de kust van FuerteventuraAI-gegenereerd

De meeste ruimte voor uw geld

Fuerteventura

Grote luchten, grote stranden en de laagste instapprijzen van de vier grote eilanden. De duinen van Corralejo en het open zand van Costa Calma trekken windsurfers en gezinnen in ongeveer gelijke aantallen, en kopers krijgen hier voor hetzelfde budget geregeld een derde meer woning dan in het zuiden van Tenerife. Een veelgekozen eiland voor een eerste aankoop.

CorralejoCaleta de FusteCosta CalmaMorro JableEl Cotillo
AI-gegenereerde afbeelding: groene terrasheuvels die aflopen naar een baai met zwart zand, typisch voor La PalmaAI-gegenereerd

Het groene eiland

La Palma

Laurierbos, baaien met zwart zand en een van de helderste sterrenhemels ter wereld boven Los Llanos. De prijzen zijn een fractie van die op Tenerife, en kopers kiezen hier meestal voor een manier van leven, niet voor rendement.

Santa Cruz de La PalmaLos LlanosTazacortePuerto Naos
AI-gegenereerde afbeelding: een diep dal met terrassen en Canarische palmen onder nevelig laurierbos, typisch voor La GomeraAI-gegenereerd

Bijna onaangeroerd

La Gomera

Dalen met terrassen en oeroud bos, zonder massatoerisme. Een kleine, vastberaden groep kopers — en een even kleine groep banken die wil financieren. Precies daar verdient een adviseur zichzelf terug.

San SebastiánValle Gran ReyPlaya de Santiago
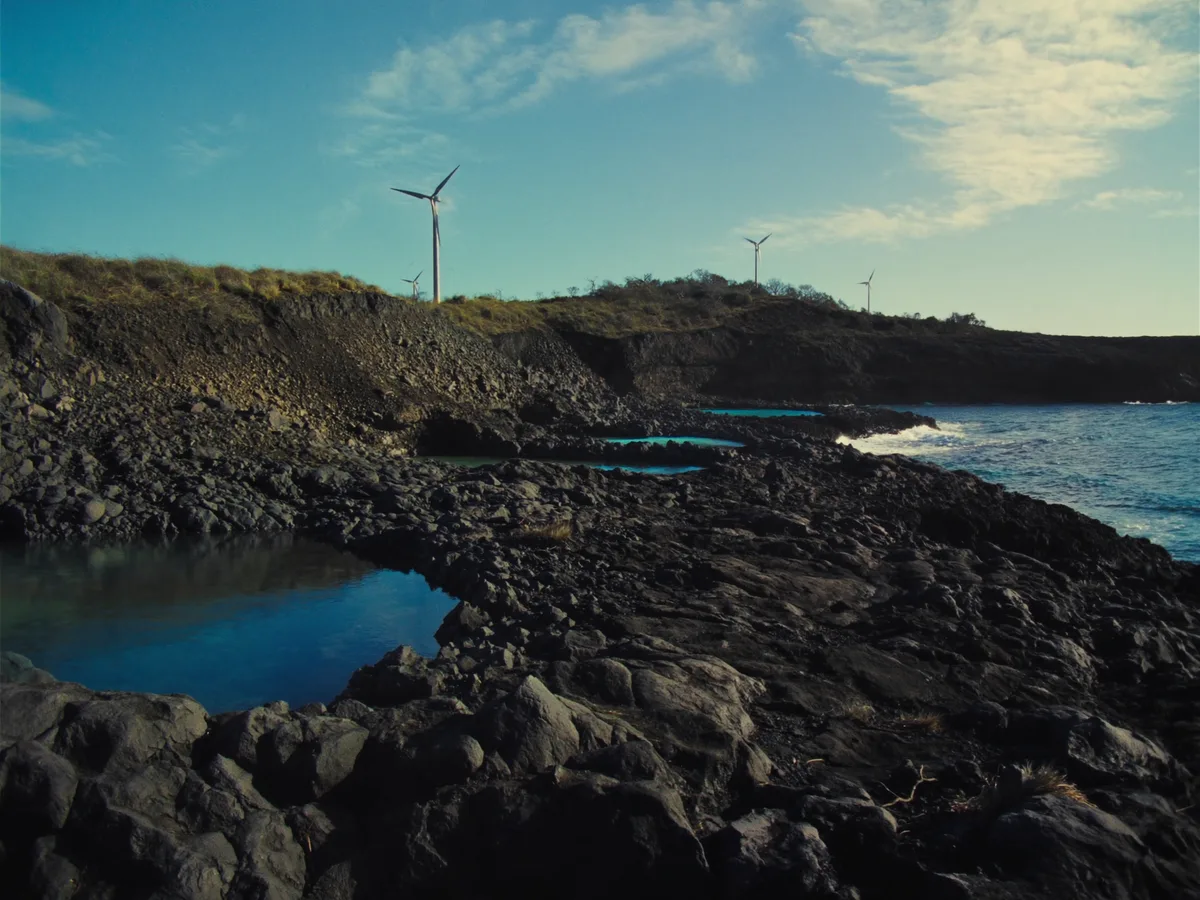
AI-gegenereerde afbeelding: ruige zwarte vulkanische kust met natuurlijke getijdenpoelen, typisch voor El HierroAI-gegenereerd

De stilste hoek van Spanje

El Hierro

Een UNESCO-biosfeerreservaat dat grotendeels op eigen duurzame energie draait. Er wisselen per jaar maar weinig woningen van eigenaar, dus de financiering hangt er echt van af of u weet welke bank er überhaupt naar wil kijken.

ValverdeLa RestingaFrontera

Koopt u ergens anders?

Een finca op het platteland, een bouwkavel, een dorp dat in geen enkele brochure staat — wij regelen hypotheken op alle eilanden. Stuur ons het adres en wij vertellen u welke banken ernaar willen kijken, meestal nog dezelfde dag.

Vraag naar uw woning

Zo verloopt uw hypotheek in Spanje

Zes stappen van het eerste gesprek tot de sleutel in handen. Wat traag, verwarrend of in het Spaans is, nemen wij op ons.

  1. Kennismaking

    Vertel ons over uw situatie — koopprijs, gewenste regio, uw fiscale woonplaats en uw inkomen. Dat gaat het makkelijkst als u een belafspraak plant or uw gegevens achterlaat. Na dit gesprek weet u precies wat er mogelijk is en hoe het traject eruitziet.

  2. Berekening & start

    Na het gesprek ontvangt u een uitgebreide berekening van uw mogelijke hypotheek — benodigd eigen geld, maandlast en kosten. Daarbij precies welke documenten wij nodig hebben om te starten.

  3. Documenten verzamelen

    Hier hebben wij u nodig. Hoe vollediger uw dossier, hoe groter de kans op een snel en scherp aanbod.

  4. Aanvraag & onderhandeling

    Wij werken uw dossier uit en laten meerdere banken om uw hypotheek concurreren — en onderhandelen voor u over de beste rente en voorwaarden.

  5. Taxatie van de woning

    Een officiële taxatie wordt afgestemd tussen uw makelaar of verkoper en een erkend taxatiebureau.

  6. Afronding

    Zodra alles rond is, begeleidt ons afrondingsteam u tot het einde. Wij stemmen af met uw makelaar, advocaat, bank en notaris zodat alles soepel verloopt.

Uw team voor hypotheken in Spanje

Ons team zit in Valencia en regelt hypotheken in heel Spanje.

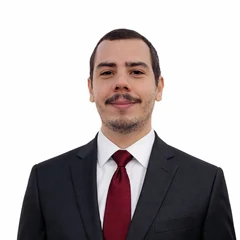
Louisa Koole, hypotheekadviseur bij Hipoteken
Louisa Koole
Hypotheekadviseur
SpaansEngelsNederlands
Raj Kumar Sirwani, directeur en oprichter van Hipoteken
Raj Kumar Sirwani
Directeur & oprichter
SpaansEngels
Philip Lee, directeur bij Hipoteken
Philip Lee
Director
SpaansEngels
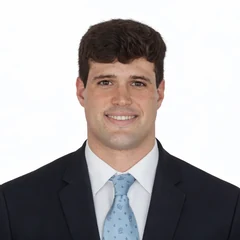
Daniel Morante, hypotheekadviseur bij Hipoteken
Daniel Morante
Hypotheekadviseur
SpaansEngels
Alberto García, hypotheekadviseur bij Hipoteken
Alberto García
Hypotheekadviseur
SpaansEngelsDuits
Alejandro Madrigal, hypotheekadviseur bij Hipoteken
Alejandro Madrigal
Hypotheekadviseur
SpaansEngels
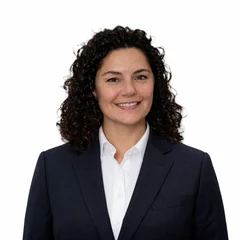
Nuria Garca, hypotheekadviseur bij Hipoteken
Nuria García
Hypotheekadviseur
SpaansEngels
Luis Boris Grateron, coördinator afronding bij Hipoteken
Luis Boris Grateron
Coördinator afronding
SpaansEngelsDuits
Daniel Santiago, business development bij Hipoteken
Daniel Santiago
Business development
SpaansEngels
Maria Jos Valero, coördinator afronding bij Hipoteken
Maria José Valero
Coördinator afronding
SpaansEngels

Maak kennis met het hele team op hipoteken.com →

Hypotheek in Spanje: hierin zijn wij gespecialiseerd

De meeste van onze klanten op de Canarische Eilanden wonen buiten Spanje en kopen hier voor het eerst. Anderen wonen al op de eilanden. Wij begeleiden beide.

Kopers zonder woonplaats in Spanje

U woont en betaalt belasting buiten Spanje. Reken op ongeveer 70% van de koopprijs; de rest en de kosten koper brengt u zelf in. Dit is verreweg onze grootste groep.

Inwoners van Spanje

U woont en betaalt belasting in Spanje. Het leenpercentage loopt meestal op tot 80% en er staan meer banken voor u open.

Beleggingsaankopen

Verhuur en tweede woningen. Banken beoordelen dit anders — de juiste bank telt hier zwaarder dan het rentetarief in de etalage.

Oversluiten in Spanje

Heeft u al een Spaanse hypotheek tegen een slechtere rente? Overstappen is vaak eenvoudig en de besparing over de looptijd kan flink oplopen.

Nieuwbouw & verbouwing

Bouwen of ingrijpend verbouwen vraagt om een ander product en een bank die met deelbetalingen overweg kan.

Complex inkomen

Zzp’er, DGA, inkomen in meerdere valuta of uit meerdere bronnen. Juist hier verdient een adviseur zichzelf terug.

Actuele hypotheekrente in Spanje

De rentes waarmee wij op dit moment werken. Welke u uiteindelijk krijgt, hangt af van uw inkomen, uw eigen inbreng en de bank die uw dossier het best past.

Vast
2,75% – 3,5%

Eén rente voor de hele looptijd.

Variabel
1,5% – 2%
het eerste jaar

Daarna 12-maands Euribor plus de opslag van de bank.

Gemengd
vanaf2,5%
de eerste 5 jaar

Daarna 12-maands Euribor plus de opslag van de bank.

12-maands Euribor, officiële maandwaarde september 2026: 3,247% Gecontroleerd op 15 oktober 2026 · Volgende controle 22 oktober 2026

Indicatief. Rentes, belastingen en regels veranderen en hangen af van de criteria van de bank, de regio en uw persoonlijke situatie.

Bereken wat u kunt lenen

Wat onze klanten over ons zeggen

★★★★★
Wij zijn heel goed geholpen door Daniel Morante en Luis Boris Grateron Rodriquez. Wij zijn ontzettend tevreden over hun begeleiding bij het regelen van onze hypotheek in Spanje.
Trustpilot review Sabrina KuijkNederland
★★★★★
Via Hipoteken en in het bijzonder Alberto en Luis een super professionele, vriendelijke en altijd snelle begeleiding gekregen bij het vinden en regelen van de juiste hypotheek.
Google review E. BruininkNederland
★★★★★
Ik kan iedereen die net als wij resident zijn, maar niet afkomstig uit Spanje, van harte aanbevelen de hypotheek uit handen te geven aan Hipoteken.com
Trustpilot review Enno MeijersNederland
★★★★★
Hipotheken heeft ons echt top geholpen bij het verkrijgen van een hypotheek voor ons huis in Spanje. Ze helpen je van begin tot eind en alles wordt duidelijk uitgelegd.
Trustpilot review MathijsNederland
★★★★★
Vandaag troste eigenaar geworden van ons appartement in Spanje. Wij zijn geholpen met onze hypotheek door Alberto en Luis. En ondanks de complexiteit die het met zich meebracht is het ze toch gelukt.
Trustpilot review BiancaNederland
★★★★★
Hele goede communicatie en samenwerking. Binnen paar uur reactie op email. Telefonisch perfect bereikbaar. Regelen alles met de bank voor je. Je hebt er zelf nauwelijks werk aan.
Trustpilot review Astrid GriekNederland

Reviews gepubliceerd op Trustpilot en Google — Nederlandstalige originelen, onbewerkt geciteerd.

Plan een gesprek met een hypotheekadviseur voor Spanje

Kies een moment dat u schikt. Vijfentwintig minuten, telefonisch of via Google Meet, met een adviseur die dagelijks internationale dossiers doet. Gratis en vrijblijvend.

Eerste hypotheekgesprek 25 minuten · telefonisch of via Google Meet · Nederlands, Engels, Spaans of Duits
Gratis

Laadt niet? Open de agenda in een nieuw tabblad Liever schrijven? uw gegevens achterlaten en wij nemen contact met u op.

Veelgestelde vragen

De vragen die kopers ons het vaakst stellen over een hypotheek op de Canarische Eilanden — direct beantwoord.

Kan ik een hypotheek op de Canarische Eilanden krijgen als niet-resident, of als ik net naar Spanje ben verhuisd?

Ja, zonder meer. Spaanse banken financieren zowel niet-residenten als internationale klanten die pas kort in Spanje wonen — zolang u aan hun voorwaarden voldoet.

Waar kijken Spaanse banken naar bij het goedkeuren van een hypotheek?

De criteria verschillen per bank, en zelfs binnen dezelfde bank, afhankelijk van de route waarlangs uw aanvraag binnenkomt. De belangrijkste factoren zijn:

  • Verhouding schuld en inkomen (DTI) — de kernratio waarmee een bank een hypotheek beoordeelt. Elke bank rekent net iets anders, maar als vuistregel financiert men zolang de ratio onder 35% blijft.
  • Stabiliteit van het inkomen — hoe lang u in uw huidige baan zit of uw onderneming voert, weegt zwaar mee.
  • Spaarvermogen — banken willen klanten zien die sparen en hun financiën ordelijk voeren. Dat u het deel kunt inbrengen dat de bank niet financiert, is een voorwaarde.
  • Kredietverleden — niet zozeer de score zelf telt, maar uw eerdere leningen en eventuele betalingsachterstanden.
Hoeveel kan ik lenen voor een woning op de Canarische Eilanden?

Spaanse banken stellen een maximaal leenpercentage vast op basis van de valuta waarin u betaald krijgt en uw fiscale woonplaats.

Als vuistregel zijn hypotheken voor niet-residenten begrensd op 70%, terwijl inwoners van Spanje doorgaans tot 80% kunnen lenen. Er zijn uitzonderingen; marktbreed loopt de bandbreedte voor niet-residenten van 50% tot 75%.

Dat is wel het maximum. Uw financiën moeten de bank nog steeds laten zien wat zij wil zien op het gebied van DTI, spaargeld en de rest.

Hoeveel eigen geld heb ik nodig om op de Canarische Eilanden te kopen?

Bij een hypotheek voor niet-residenten waarbij de bank 70% financiert, brengt u de overige 30% in, plus de kosten koper. Die kosten verschillen sterk per regio en lopen van 8% tot 15%.

Wat zijn de kosten van het kopen van een woning op de Canarische Eilanden?

Naast de koopprijs zelf houdt u op de Canarische Eilanden rekening met het volgende:

  • Belastingen
    • Bestaande bouw: 6,5% overdrachtsbelasting (ITP).
    • Nieuwbouw: 7% IGIC in plaats van btw, plus zegelrecht (AJD) van 1%.
  • Juridische kosten — wij raden aan een advocaat in te schakelen voor de juridische controles en de begeleiding van de hele aankoop. Reken op ongeveer 1%; bij goedkopere woningen ligt het percentage hoger.
  • Notaris- en kadasterkosten — reken op maximaal 1%.
En wat kost de hypotheek zelf?

Spaanse banken dragen wettelijk alle afsluitkosten van een hypotheek. Voor de klant blijven er twee over: de taxatie van de woning — tussen €500 en €2.500, afhankelijk van de waarde — en het honorarium van de adviseur.

Ons honorarium hangt af van het hypotheekbedrag. Zodra wij elkaar gesproken hebben en uw situatie kennen, maken wij een persoonlijke berekening waarin het honorarium volledig staat vermeld — u ziet het dus naast de hypotheekcijfers, voordat u zich tot iets verbindt. Het is puur resultaatafhankelijk: u betaalt niets tot de aankoop is afgerond.

Hoe lang duurt het om een hypotheek op de Canarische Eilanden te krijgen?

Zodra al uw financiële documenten binnen zijn, vragen wij goedkeuring aan bij de banken. Dat duurt bij eenvoudige dossiers 48 uur en bij complexere enkele weken.

Houd er ook rekening mee dat banken in vakantieperioden aanzienlijk trager zijn — zomer, Pasen, Kerst en lokale feestdagen.

Na goedkeuring kosten de taxatie en de voorbereiding van de ondertekening nog vier tot zes weken.

Hoe werkt de hypotheekrente in Spanje?

Anders dan in veel landen biedt Spanje vaste rentes voor de volledige looptijd. Bij het tekenen kunt u uw rente dus voor de hele looptijd vastzetten.

Er zijn drie varianten:

  • Vaste rente — één rentepercentage voor de hele looptijd.
  • Variabele rente — meestal gekoppeld aan de 12-maands Euribor. De rente wordt elke 6 of 12 maanden opnieuw berekend: de index plus een afgesproken opslag.
  • Gemengde rente — een combinatie van beide. De rente staat doorgaans 5 tot 10 jaar vast, daarna wordt de hypotheek variabel: gekoppeld aan de index en elke 6 of 12 maanden herzien.

De rente beweegt sterk mee met de beleidsrente en de Euribor. Waar die vandaag staat, hoort u het beste even van ons.

Heb ik een NIE nodig voor een hypotheek op de Canarische Eilanden?

Ja, uiteindelijk heeft u een NIE-nummer nodig — maar wij kunnen zonder beginnen en wijzen u later de makkelijkste weg om het aan te vragen.

Kan het hele traject online?

Ja. Bij ons verloopt het hele traject online — tot de laatste stappen hoeft u niet te reizen of naar een bank. Wij werken met banken die dit volledig digitaal kunnen afhandelen.

Alleen het tekenen van de koop en de hypotheek bij de notaris vraagt om reizen — en zelfs dan is het heel gebruikelijk om uw advocaat een volmacht te geven zodat die namens u tekent.

Waarom een hypotheekadviseur in plaats van rechtstreeks naar de bank?

Ervaring stelt een adviseur in staat om uw aanvraag zo sterk mogelijk te presenteren, bij de juiste banken, en daar aan te dringen op goedkeuring en de beste voorwaarden.

Bij looptijden van doorgaans 15 tot 25 jaar betekent een kleine renteverlaging al duizenden euro’s besparing over de hele looptijd.

En dan hebben wij het nog niet over de moeite om zelf bank na bank af te gaan — wachten op antwoorden die nooit komen, of een botte nee krijgen omdat iets in uw dossier niet begrepen werd.

Wij doen het zware werk: uw dossier doorgronden, het voorleggen aan de banken die het snelst ja zeggen, en voor u vechten voor de best mogelijke voorwaarden.

Gratis en vrijblijvend eerste gesprek Honorarium alleen bij succes

Contact

Stuur ons uw gegevens en alles wat wij moeten weten — wij nemen snel contact op. Onthoud:

  • Een aanvraag is vrijblijvend en gratis
  • Een echte adviseur, geen automatische offerte
  • Wij werken in het Nederlands, Engels, Spaans en Duits
  • Uw gegevens worden nooit verkocht of gedeeld

Uw gegevens (verplichte velden)

Vul uw voornaam in.
Vul uw achternaam in.
Vul een geldig e-mailadres in.
Vul uw telefoonnummer in.
Ga akkoord met het privacybeleid om verder te gaan.

Hipoteken is een onafhankelijke hypotheekbemiddelaar. Dit is een aanvraag voor informatie, geen kredietaanvraag, en verplicht u tot niets.

Benieuwd hoeveel u kunt lenen? Vrijblijvend, gratis, en geen honorarium tot uw hypotheek is goedgekeurd.

Neem contact op WhatsApp